
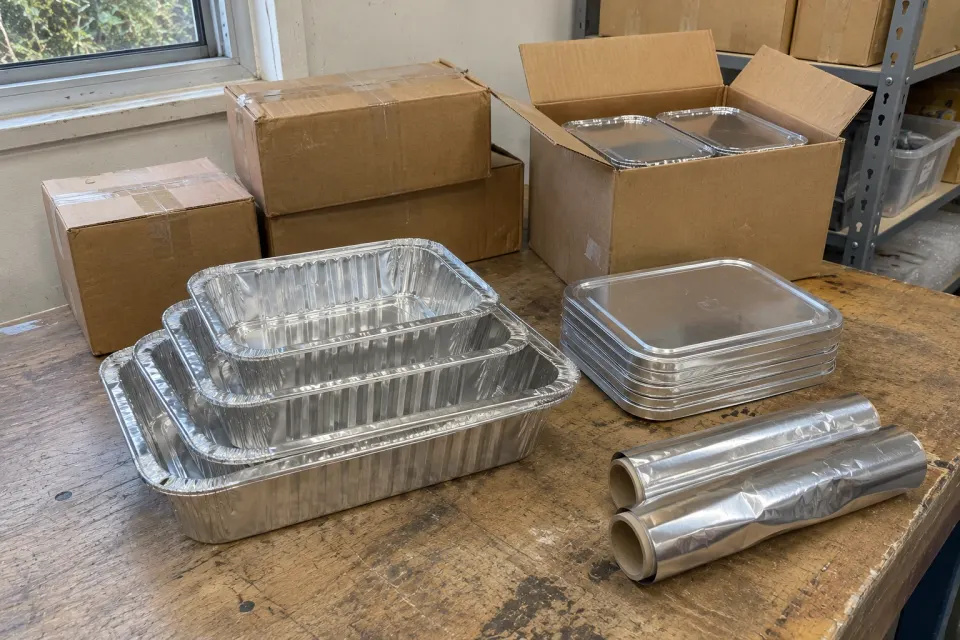
Wählen Sie für den Start eines Geschäfts mit Aluminiumfolie zunächst zwischen dem Vertrieb fertiger Verpackungen, dem Umwickeln zugekaufter Folie und der Behälterformung. Davon hängen Startbudget, Werkzeugbedarf und Kosten je verkaufsfähigem Produkt ab.
Dieser Leitfaden behandelt Lebensmittelverpackungen: Budgetierung, Gewinnschätzung und Kundengewinnung vor dem Ausbau von Bestand oder Kapazität.
1. Vertrieb, Umwickeln oder Behälterformung wählen
| Modell | Einkauf und Verkauf | Wesentliche Verpflichtungen |
|---|---|---|
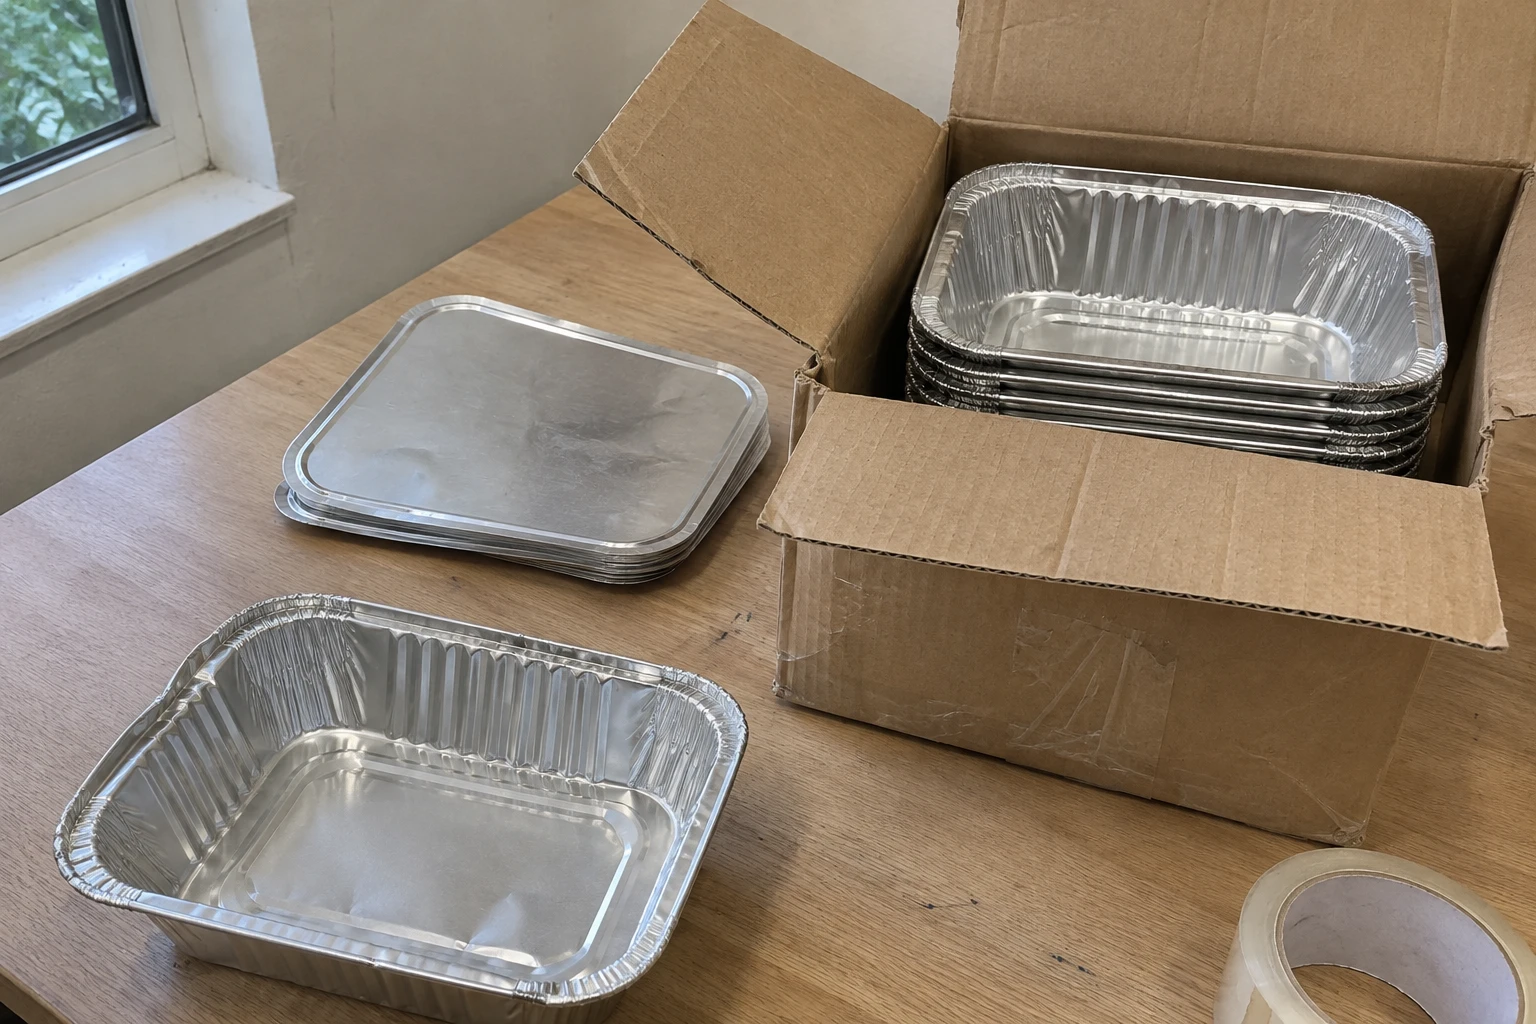
| Vertrieb oder Import | Fertige Schalen, Deckel oder Rollen einkaufen und weiterverkaufen | Anfangsbestand, Lagerung, Fracht, Lieferung und Kundenkredit |
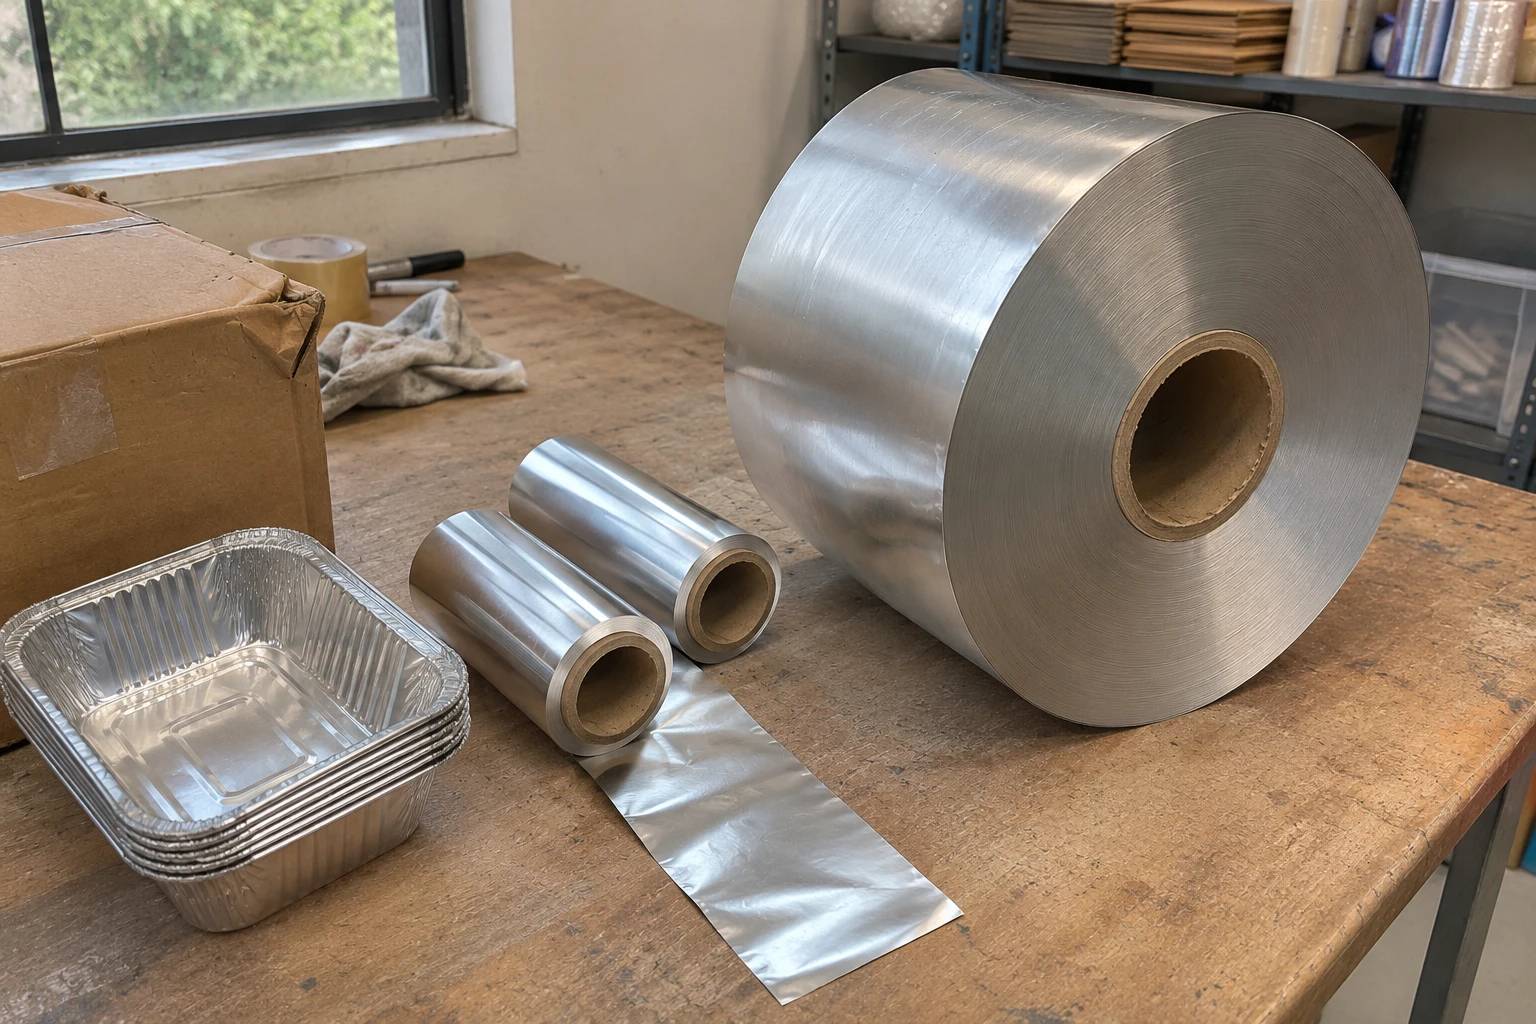
| Folienumwicklung | Großrollen einkaufen und zu kleineren Rollen umwickeln | Umwickler, passende Folie, Kerne, Spenderverpackungen und Prozesskontrolle |
| Behälterformung | Geeignete Folie einkaufen und Behälter formen | Presse, formatspezifische Werkzeuge, Nebenanlagen, Bedienpersonal und Qualitätssicherung |
Folie aus Aluminiummetall herzustellen ist ein vorgelagertes Industrieprojekt. Die European Aluminium Foil Association unterscheidet Walzen und nachgelagerte Verarbeitung. Ein Umwickler stellt keine Folie aus Metall her.
2. Die ersten Käufer identifizieren
Wählen Sie einen ersten Absatzkanal: Außer-Haus-Gastronomie, Caterer, Bäckereien, Verpackungsgroßhandel oder Einzelhandel. Fragen Sie nach aktueller Artikelreferenz, Bestellmenge, Nachbestellintervall, Deckelbedarf, Preis einschließlich Lieferung und Zahlungsbedingungen. Erfassen Sie, ob einzelne Schalen, Schalen-Deckel-Sets, Rollen oder Kartons gekauft werden.
Sprechen Sie lokale Käufer mit einem identifizierten Muster, einer Kartonspezifikation und einem Lieferangebot an. Bieten Sie einen bezahlten Test unter üblichen Bedingungen an. Verfolgen Sie anschließend Produktannahme, Zahlung und Folgeauftrag. So prüfen Sie Nachfrage und eigenen Service.
3. Ein gezieltes Startsortiment definieren
Wählen Sie Produkte, die diese Anforderungen erfüllen. Erfassen Sie je Artikel:
- Schalen: Abmessungen, Definition des Fassungsvermögens, Rand, Lebensmittel und Verschluss.
- Rollen: Breite, deklarierte Länge oder Nettofolienmasse, Dicke, Kern und Spenderverpackung.
- Verpackung: Verkaufseinheit, Kartonmenge, Kartonmaße und Kennzeichnung.
Prüfen Sie die genaue Schalen-Deckel-Kombination. Fragen Sie, ob das genannte Gewicht Kern oder Verpackung enthält; vergleichen Sie das Nettofoliengewicht. Fordern Sie Karton- und Versanddaten vor dem Frachtvergleich an. Unser Leitfaden zum ersten Distributorsortiment vertieft die Auswahl.
4. Das Startbudget einschließlich Formwerkzeugen aufstellen
Trennen Sie Einrichtungskäufe vom Betriebskapital:
| Weg | Zu kalkulierende Einrichtung | Liquidität für den Betrieb |
|---|---|---|
| Fertigwarenvertrieb | Lagereinrichtung, Handhabung, Geschäftsgründung und vereinbarte Sonderentwicklung | Bestand, Eingangsfracht, Einfuhrzahlungen, lokale Lieferung und Kundenforderungen |
| Umwickeln | Umwickler, nötige Kern-/Verpackungsanlagen, Installation und Schulung | Folie, Kerne, Verpackungen, Löhne, Energie und Kundenforderungen |
| Behälterformung | Presse, erste Formwerkzeuge, erforderliche Luft-/Schrott-/Stapel-/Verpackungsanlagen, Installation und Schulung | Folie, Deckel, Verpackung, Löhne, Energie und Kundenforderungen |
Müssen Sie ein Formwerkzeug bezahlen? Der Kauf eines vorhandenen Standardbehälters unterscheidet sich von der Beauftragung einer neuen Form. Fragen Sie nach vorhandenen Werkzeugen und enthaltenen Entwicklungskosten. Bei Sonderfertigung vereinbaren Sie Zeichnung, Werkzeugeigentum, Wartung, Mindestbestellungen und im Stückpreis enthaltene Werkzeugkosten.
Was können Behälterwerkzeuge kosten?
Am 16. November 2026 geprüfte öffentliche Lieferantenangaben zeigen, weshalb Werkzeuge ein eigenes Budget brauchen:
| Veröffentlichte Referenz | Angegebene Spanne in USD |
|---|---|
| MTED — Werkzeuge für Faltenwandschalen | $3,000–15,000 |
| MTED — Werkzeuge für Glattwandschalen | $5,000–18,000 |
| LIKEE-Verkäuferangebot — Behälterwerkzeug je Satz | $8,500–13,500 |
Das sind Lieferantenangaben für unterschiedliche Konfigurationen, keine vergleichbaren Angebote, kein Branchendurchschnitt und keine FirstAlu-Preise. Fordern Sie ein zeichnungsbezogenes Angebot zu Kavitäten, Pressenkompatibilität, Folie, Versuchen, Ersatzteilen und Lieferung an. Klären Sie, welche Formate eigene Werkzeuge erfordern und ob Einsätze bestimmte Änderungen abdecken.
Als Planungsbeispiel ergeben hypothetische $6,000 Werkzeugkosten verteilt auf 300,000 verkaufsfähige Einheiten $0.02 je Einheit. Bei 100,000 Einheiten wären es $0.06. Das ist eine Werkzeugkostenumlage, weder Angebot noch gesamte Produktkosten. Rechnen Sie dasselbe Werkzeug nicht erneut an, wenn seine Abschreibung bereits in den Fixkosten steckt.
5. Gewinn aus tatsächlichen Verkaufspreisen und Kosten schätzen
Kalkulieren Sie im Fertigwarenvertrieb die vollständige verkaufsfähige Einheit: nötige Deckel, Verpackung, Eingangstransport, Versicherung, anwendbare nicht erstattungsfähige Einfuhrkosten und Handling. Ergänzen Sie nur nicht bereits enthaltene Lieferkosten. Der Einstandskostenleitfaden der International Trade Administration erläutert wesentliche Versandkosten.
Nutzen Sie eine einheitliche Bezugsgröße, etwa einen verkaufsfähigen Karton:
- Einstandskosten je Karton = zugeordnete Beschaffungs- und Eingangskosten ÷ erwartete verkaufsfähige Kartons unter Berücksichtigung von Schäden oder Fehlmengen.
- Deckungsbeitrag je Karton = Nettoverkaufserlös − Einstandskosten − variable Verkaufs- und Lieferkosten.
- Monatliches Betriebsergebnis = gesamter Deckungsbeitrag verkaufter Kartons − monatliche fixe Betriebskosten.
Nutzen Sie Erlöse nach Rabatten und Retouren, gegebenenfalls ohne vereinnahmte Umsatzsteuern. Bei Fertigung ersetzen Sie den Einkauf fertiger Produkte durch eigene variable Produktionskosten: Folieneinsatz und Ausbeute, Kerne oder Deckel, Verpackung und variable Verarbeitungskosten. Trennen Sie fixe und variable Anteile von Personal und Energie. Ziehen Sie Schrotterlöse nur einmal ab.
Wie viel könnten Sie verdienen? Ein Rechenbeispiel
Nur zur Veranschaulichung: erfundene Planungsannahmen, keine Marktpreise oder üblichen Gewinne. Bei unveränderter Kartonspezifikation nehmen wir $50 Nettoverkaufserlös, $36 Einstandskosten und $4 variable Verkaufs-/Lieferkosten an. Der Deckungsbeitrag beträgt $10 je Karton. Hinzu kommen angenommene $1,500 monatliche Fixkosten einschließlich der im Beispiel anfallenden Gehälter, Miete, Verwaltung und Abschreibung.
| Verkaufte Kartons pro Monat | Umsatz | Gesamter Deckungsbeitrag | Betriebsergebnis vor Zinsen und Steuern |
|---|---|---|---|
| 100 | $5,000 | $1,000 | −$500 |
| 200 | $10,000 | $2,000 | $500 |
| 400 | $20,000 | $4,000 | $2,500 |
Die Gewinnschwelle liegt bei 150 Kartons: $1,500 ÷ $10. Steigen die Einstandskosten um $2 je Karton, sinkt der Deckungsbeitrag auf $8; erforderlich werden 188 ganze Kartons. Die SBA-Erklärung zur Gewinnschwelle belegt diese Beziehung zwischen Fixkosten und Deckungsbeitrag.
Ein Margenprozentsatz beantwortet deshalb nicht, was Sie monatlich verdienen. Planen Sie mit erreichbaren Verkäufen statt Maschinenkapazität. Addieren Sie bei mehreren Artikeln deren einzelne Deckungsbeiträge. Zinsen, Steuern und Zahlungszeitpunkte beeinflussen die endgültige Rendite und Liquidität; die operative Gewinnschwelle ist keine Investitionsamortisation.
6. Die Lücke zwischen Bestand und Zahlung finanzieren
Tragen Sie Einrichtungsausgaben, Lieferantenanzahlungen und Restzahlungen, Fracht, Einfuhrzahlungen, Löhne, Miete und Kundenzahlungen in einen datierten Liquiditätsplan ein. Erfassen Sie erstattungsfähige Steuern bei Zahlung und erwarteter Erstattung, auch wenn sie aus der Produktkalkulation ausgeschlossen sind.
Der niedrigste prognostizierte Kassenbestand zeigt den Finanzierungsbedarf vor einer Reserve. Legen Sie Kreditlimits und Regeln bei Zahlungsverzug vor der Gewährung von Zahlungszielen fest. Mehr Absatz kann zusätzliche Bestände und Forderungen erfordern, bevor Geld eingeht.
7. Produkt und Lieferant freigeben
Prüfen Sie identifizierte Muster anhand von Lebensmittel, Verschluss, Lagerung und Handhabung. Bewahren Sie freigegebene Spezifikation und Musterversion auf. Vereinbaren Sie Verpackung, Rückverfolgbarkeit, Änderungsmitteilung und Reklamationsbearbeitung.
Fordern Sie Lebensmittelkontaktunterlagen passend zu Produkt, Verwendung und Zielmarkt an. Die Übersicht der Europäischen Kommission ist ein EU-Einstieg; „lebensmittelecht“ ist keine weltweite Zulassung. Klären Sie örtliche Pflichten zu Anmeldung, Steuern, Einfuhr, Verpackungen und Betrieb für Ihre Rolle.
Unsere Lieferantencheckliste und der Dokumentenleitfaden helfen bei der Prüfung.
8. Produktion vor dem Maschinenkauf prüfen
Verlangen Sie beim Umwickeln oder Formen einen Versuch mit vorgesehener Folie und Zielformat. Prüfen Sie akzeptierte verpackte Produktion, Materialausbeute, Ausschuss, Stillstände und Formatwechsel. Lassen Sie Anforderungen an Versorgung, Schutzvorrichtungen, Personal, Installation, Wartung und Ersatzteile schriftlich festhalten.
Planen Sie mit akzeptiertem Ausstoß und realistischer Betriebszeit. Prüfen Sie vor dem Kapazitätsausbau, ob Kundenaufträge und Liquidität diese Produktion tragen.
Die erste Beschaffungsanfrage vorbereiten
Laden Sie das Startarbeitsblatt für Produktspezifikationen, Werkzeugangebote, Einstandskosten, Gewinnszenarien und Zahlungszeitpunkte herunter.
Für Fertigwaren finden Sie bei FirstAlu Behälter, Folienrollen und Deckel. Kontaktieren Sie FirstAlu mit Land, Kundengruppe, Produktreferenzen, Testmenge und erwarteten Nachbestellungen. Erfragen Sie je Produkt Verfügbarkeit, Muster, Mindestmenge, Verpackung, Lieferbedingungen und etwaige Sonderentwicklungskosten.