
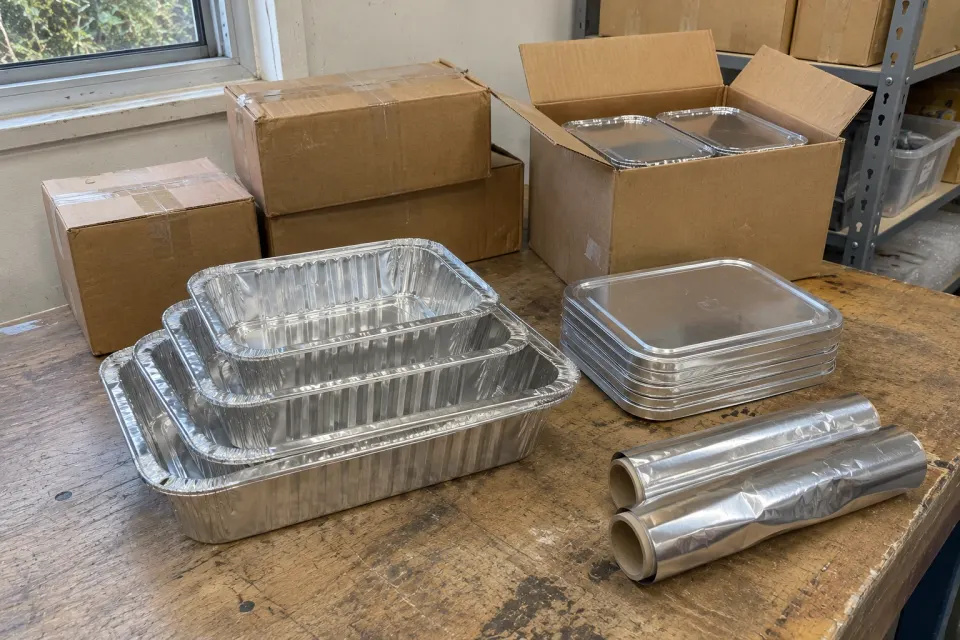
Para iniciar un negocio de papel de aluminio, elija primero entre distribuir envases terminados, rebobinar aluminio comprado o conformar envases. Esa decisión determina el presupuesto inicial, los moldes necesarios y el coste por producto vendible.
Esta guía se centra en el embalaje alimentario: qué presupuestar, cómo estimar el beneficio y cómo encontrar clientes antes de ampliar existencias o capacidad.
1. Elija distribución, rebobinado o conformado
| Modelo | Qué compra y vende | Compromisos principales |
|---|---|---|
| Distribución o importación | Compra bandejas, tapas o rollos terminados y los revende | Existencias iniciales, almacenamiento, transporte, entrega y crédito comercial |
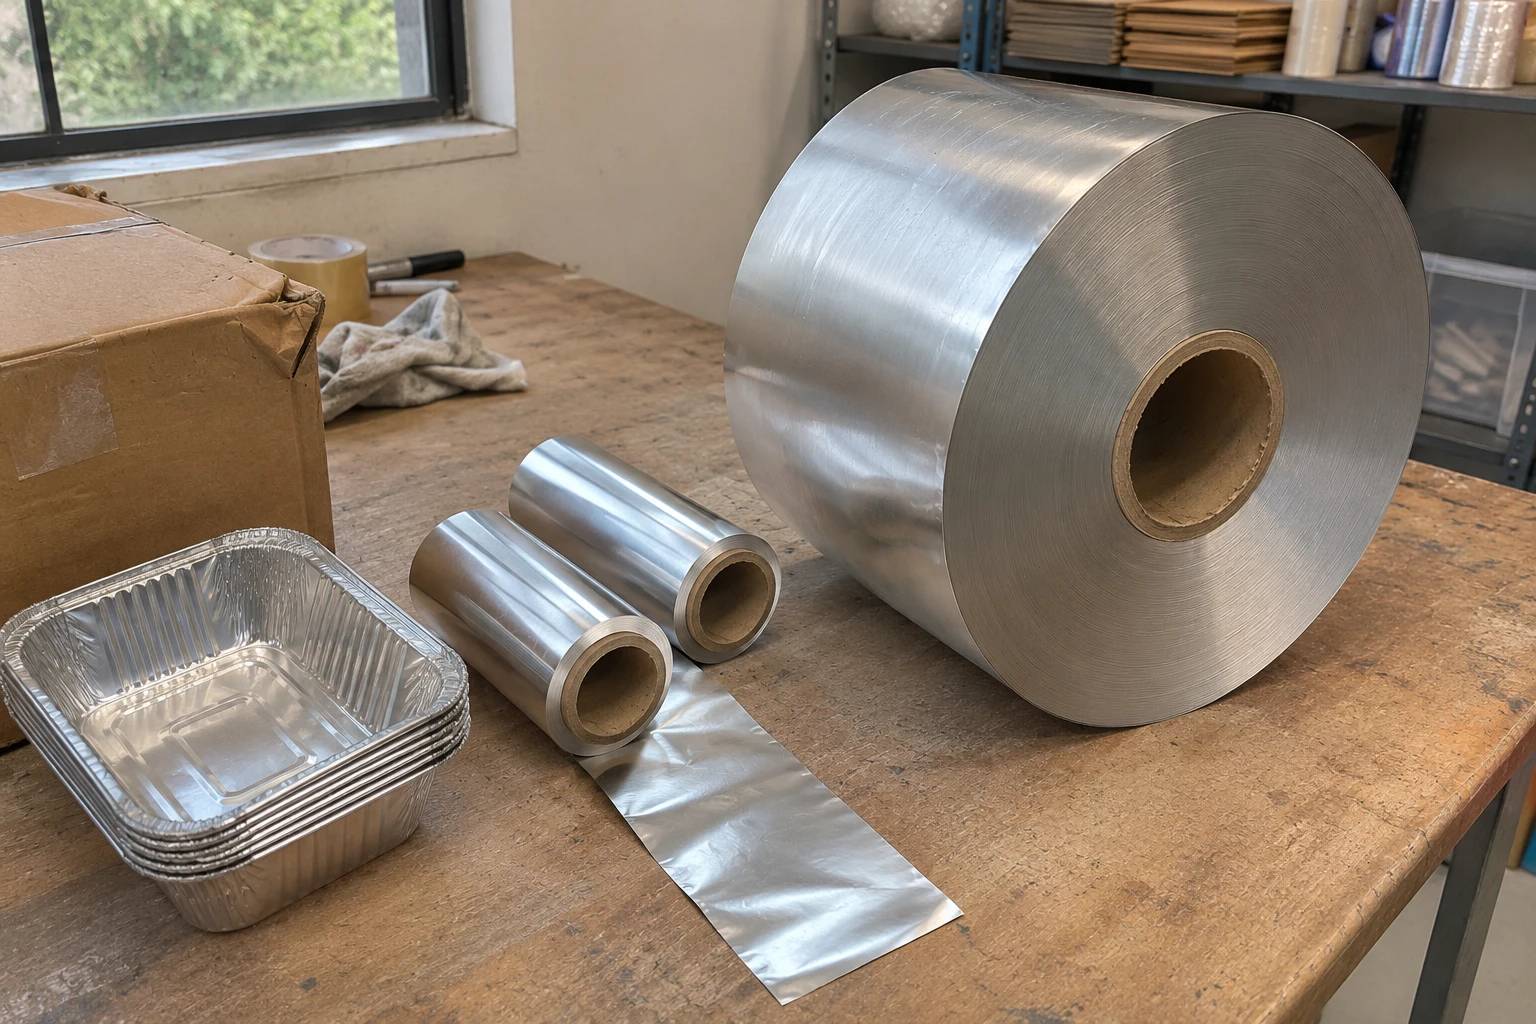
| Rebobinado | Compra bobinas grandes y las rebobina en rollos pequeños | Rebobinadora, aluminio adecuado, mandriles, envases dispensadores y control del proceso |
| Conformado de envases | Compra aluminio adecuado y conforma envases | Prensa, moldes específicos, equipos auxiliares, operarios y control de calidad |
Producir papel de aluminio a partir del metal es un proyecto industrial anterior. La European Aluminium Foil Association describe la laminación y la transformación posterior como procesos distintos. Una rebobinadora no produce aluminio en lámina a partir del metal.
2. Identifique a los primeros compradores
Elija un canal inicial: restaurantes de comida para llevar, empresas de catering, panaderías, mayoristas de envases o comercios. Pregunte por la referencia actual, cantidad de pedido, frecuencia de reposición, tapa necesaria, precio entregado y condiciones de pago. Registre si compran bandejas sueltas, conjuntos de bandeja y tapa, rollos o cajas.
Presente a compradores locales una muestra identificada, la especificación de la caja y un presupuesto con entrega. Ofrezca una prueba pagada en sus condiciones habituales. Después, registre aceptación del producto, cobro y siguiente pedido. Así comprobará tanto la demanda como el servicio que puede ofrecer.
3. Defina una gama inicial centrada
Comience con productos que respondan a esas necesidades. Para cada referencia candidata, registre:
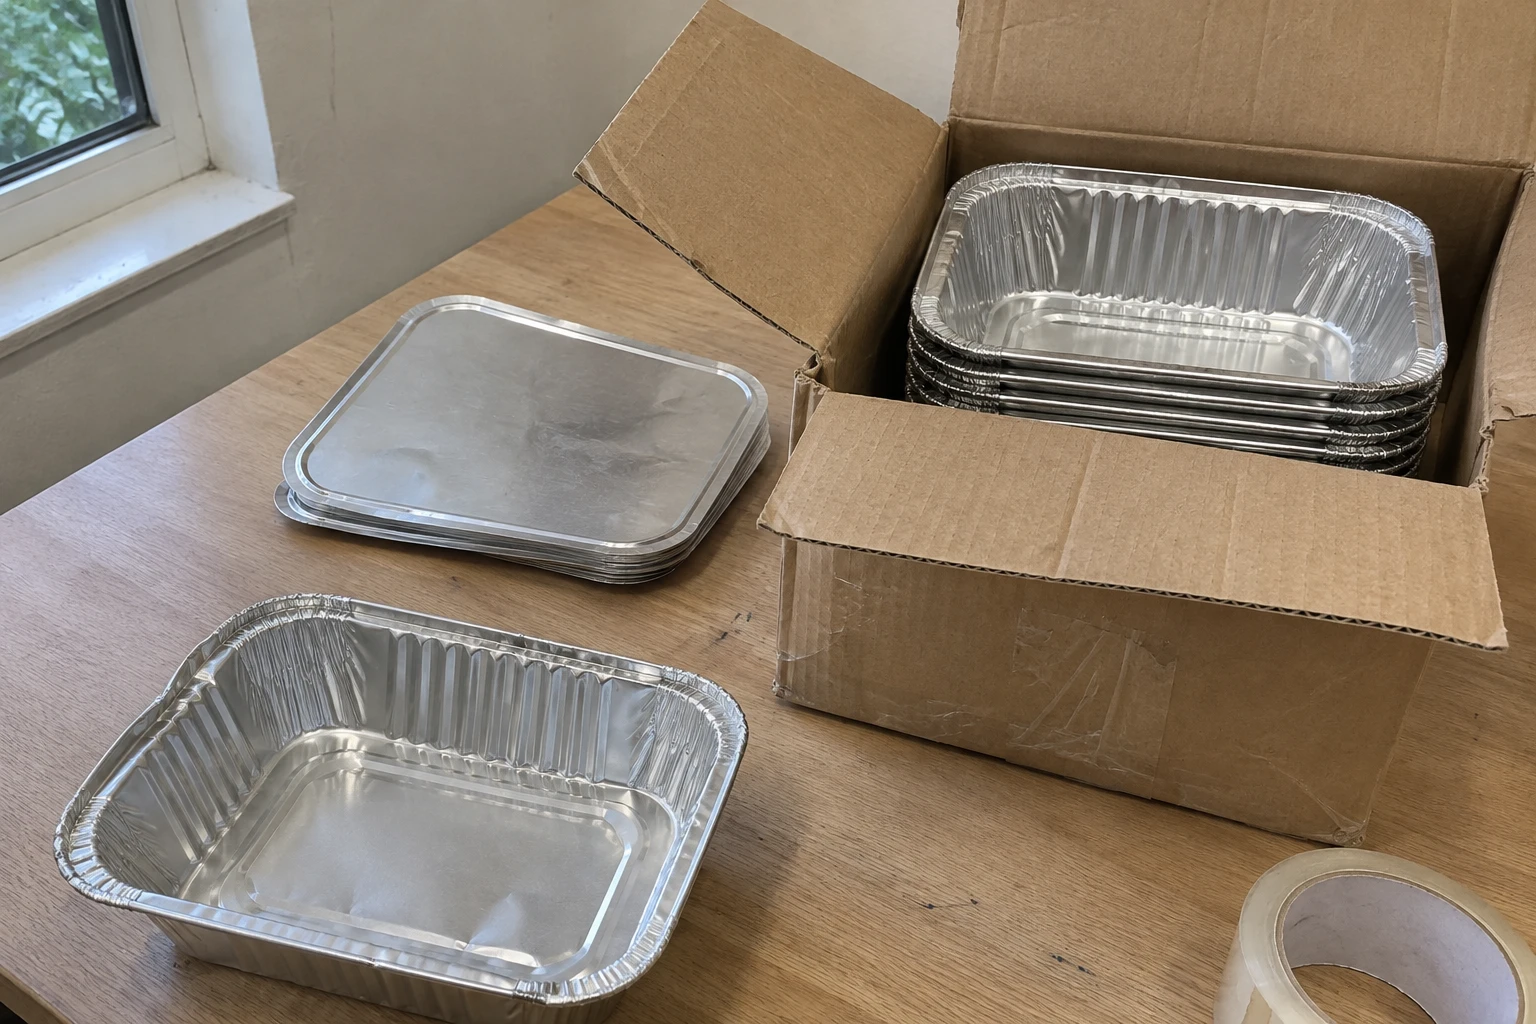
- Bandejas: dimensiones, definición de capacidad, borde, alimento previsto y cierre.
- Rollos: anchura, longitud declarada o masa neta de aluminio, espesor, mandril y envase dispensador.
- Embalaje: unidad de venta, cantidad por caja, dimensiones de la caja e identificación.
Compruebe la combinación exacta de bandeja y tapa. Pregunte si el peso indicado incluye mandril o embalaje; compare el peso neto del aluminio. Solicite datos de cajas y expedición antes de comparar transportes. Nuestra guía de primera gama para distribuidores desarrolla la selección.
4. Prepare el presupuesto inicial, incluidos los moldes
Separe las compras de instalación del capital circulante:
| Ruta | Instalaciones y compras que presupuestar | Efectivo para operar |
|---|---|---|
| Distribución de envases terminados | Acondicionamiento de almacén, manipulación, constitución y desarrollo especial acordado | Existencias, transporte de entrada, pagos de importación, entregas locales y cuentas por cobrar |
| Rebobinado | Rebobinadora, equipos necesarios para mandriles y embalaje, instalación y formación | Aluminio, mandriles, envases, salarios, suministros y cuentas por cobrar |
| Conformado | Prensa, moldes iniciales, equipos necesarios de aire, recortes, apilado y embalaje, instalación y formación | Aluminio, tapas, embalaje, salarios, suministros y cuentas por cobrar |
¿Debe pagar un molde? Comprar un envase estándar existente no equivale a encargar una forma nueva. Pregunte si puede utilizarse un molde existente y si hay gastos de desarrollo. Para producción especial, acuerde plano, propiedad del molde, mantenimiento, pedidos mínimos y cualquier cargo de molde incluido en el precio unitario.
¿Cuánto pueden costar los moldes?
Las referencias públicas revisadas el 16 de noviembre de 2026 muestran por qué merecen un presupuesto separado:
| Referencia publicada | Rango anunciado en USD |
|---|---|
| MTED: moldes de pared arrugada | $3,000–15,000 |
| MTED: moldes de pared lisa | $5,000–18,000 |
| Anuncio de LIKEE: molde de envase, por juego | $8,500–13,500 |
Son referencias de proveedores para configuraciones diferentes, no ofertas comparables, una media sectorial ni precios de FirstAlu. Pida un presupuesto basado en plano que cubra cavidades, compatibilidad con la prensa, aluminio, pruebas, repuestos y entrega. Consulte qué formatos requieren moldes distintos y si algún cambio puede resolverse con insertos.
Como ejemplo de planificación, un molde hipotético de $6,000 repartido entre 300,000 unidades vendibles añade $0.02 por unidad. Con 100,000 unidades serían $0.06. Es un reparto del coste del molde, no un presupuesto ni el coste total del producto. No lo contabilice de nuevo si su depreciación ya figura en costes fijos.
5. Estime el beneficio con precios y costes reales
Para distribuir envases terminados, calcule el coste del conjunto completo vendible. Incluya tapas necesarias, embalaje, transporte de entrada, seguro, cargos de importación no recuperables aplicables y manipulación. Añada solo costes no incluidos en las condiciones de entrega. La guía de coste puesto en destino de la International Trade Administration explica los componentes principales del envío.
Utilice una unidad coherente, como una caja vendible:
- Coste puesto en almacén por caja = costes asignados de adquisición y entrada ÷ cajas vendibles previstas, considerando daños o faltantes.
- Contribución por caja = ingreso neto de venta − coste puesto en almacén − costes variables de venta y entrega.
- Resultado operativo mensual = contribución total de las cajas vendidas − costes operativos fijos mensuales.
Utilice ingresos tras descuentos y devoluciones, sin los impuestos sobre ventas recaudados cuando corresponda. Si fabrica, sustituya el coste del producto terminado comprado por sus costes variables de producción: aluminio consumido y rendimiento, mandriles o tapas, embalaje y transformación variable. Separe las partes fijas y variables de salarios y suministros. Descuente la recuperación de recortes una sola vez.
¿Cuánto podría ganar? Ejemplo de cálculo
Solo ilustrativo: datos inventados para planificar, no precios de mercado ni beneficios habituales. Suponga una especificación de caja constante: ingreso neto $50, coste puesto en almacén $36 y venta/entrega variable $4. La contribución es $10 por caja. Suponga $1,500 mensuales de costes operativos fijos, incluidos salarios, alquiler, administración y depreciación aplicables al ejemplo.
| Cajas vendidas al mes | Ingresos de ventas | Contribución total | Resultado operativo antes de intereses e impuestos |
|---|---|---|---|
| 100 | $5,000 | $1,000 | −$500 |
| 200 | $10,000 | $2,000 | $500 |
| 400 | $20,000 | $4,000 | $2,500 |
El equilibrio está en 150 cajas: $1,500 ÷ $10. Si el coste puesto en almacén sube $2 por caja, la contribución baja a $8 y se necesitan 188 cajas enteras. La explicación del equilibrio de la SBA respalda esta relación entre costes fijos y contribución.
Un porcentaje de margen no basta para saber cuánto ganará al mes. Use ventas alcanzables, no capacidad de máquina. Con varias referencias, sume sus contribuciones individuales. Intereses, impuestos y fechas de cobro afectan al rendimiento final y al efectivo del propietario; el equilibrio operativo no es la recuperación de la inversión.
6. Financie el periodo entre compra y cobro
Sitúe en una previsión de caja fechada los pagos de instalación, anticipos y saldos a proveedores, transporte, importación, nóminas, alquiler y cobros. Incluya impuestos recuperables en la fecha de pago y su recuperación prevista, aunque no formen parte del coste del producto.
El saldo mínimo previsto revela la necesidad de financiación antes de añadir una reserva. Defina límites de crédito y reglas ante impagos antes de conceder plazos. Más ventas pueden exigir financiar más existencias y cuentas por cobrar antes de recibir efectivo.
7. Apruebe el producto y el proveedor
Pruebe muestras identificadas frente al alimento, cierre, almacenamiento y manipulación previstos. Conserve especificación y versión de muestra aprobadas. Acuerde embalaje, trazabilidad, aviso de cambios y reclamaciones.
Obtenga documentos de contacto alimentario pertinentes al producto, uso y mercado de destino. La información de la Comisión Europea es un punto de partida para la UE; «apto para alimentos» no es una autorización mundial. Confirme las obligaciones locales de registro, fiscalidad, importación, envases y actividad que le correspondan.
Utilice nuestra lista de proveedores y guía de documentos de contacto alimentario para preparar la revisión.
8. Verifique la producción antes de comprar maquinaria
Para rebobinar o conformar, exija una prueba con el aluminio y formato propuestos. Revise producción aceptada y embalada, rendimiento del material, rechazos, paradas y cambios de formato. Obtenga por escrito requisitos de suministros, protecciones, personal, instalación, mantenimiento y repuestos.
Base la previsión en producción aceptada y tiempo operativo realista. Confirme que pedidos y efectivo sostienen esa producción antes de ampliar capacidad.
Prepare su primera solicitud de suministro
Descargue la hoja de lanzamiento para registrar especificaciones, presupuestos de moldes, costes puestos en almacén, escenarios de beneficio y calendario de caja.
Para productos terminados, explore los envases, rollos y tapas de FirstAlu. Contacte con FirstAlu indicando país, canal, referencias, cantidad de prueba y reposición prevista. Solicite disponibilidad, muestras, cantidad mínima, embalaje, entrega y posibles gastos de desarrollo específicos.