
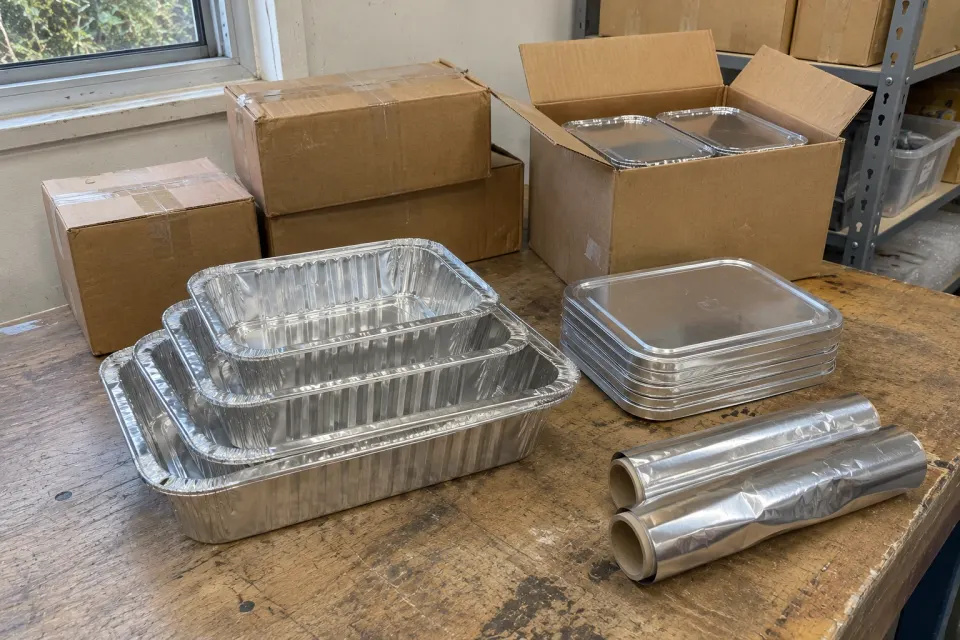
Pour créer une activité de feuille d’aluminium, choisissez d’abord entre distribuer des emballages finis, rebobiner de la feuille achetée ou former des contenants. Ce choix détermine le budget initial, les moules nécessaires et le coût du produit vendable.
Ce guide concerne l’emballage alimentaire : dépenses à prévoir, estimation du bénéfice et recherche de clients avant d’augmenter le stock ou la capacité.
1. Choisir distribution, rebobinage ou formage
| Modèle | Achats et ventes | Engagements principaux |
|---|---|---|
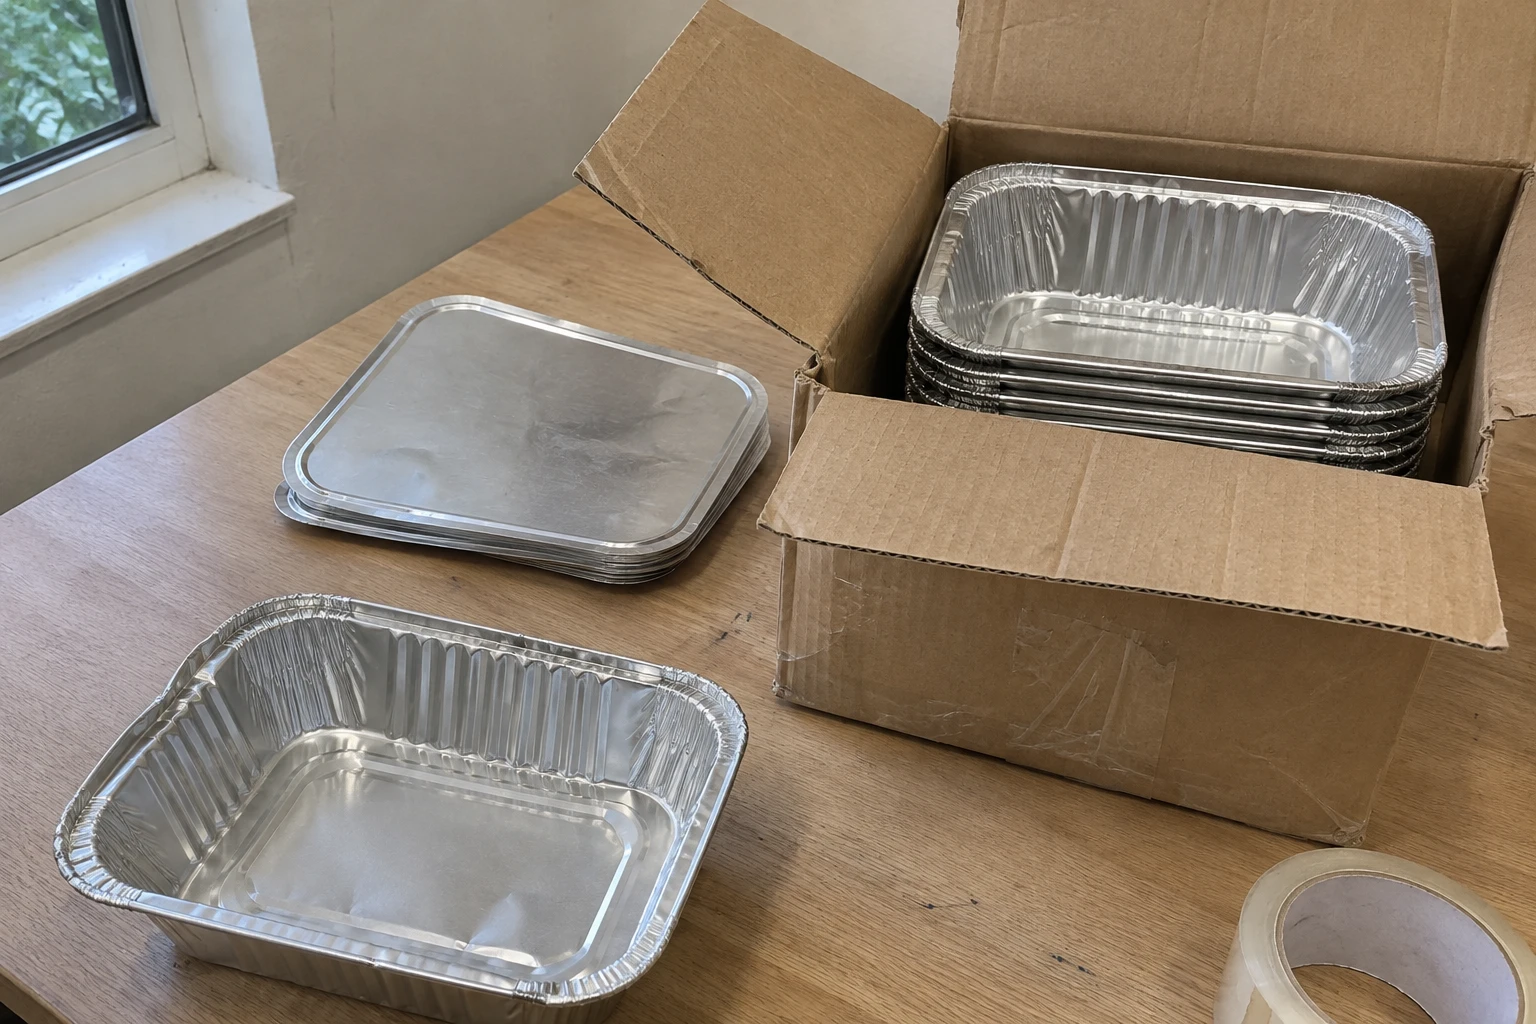
| Distribution ou importation | Acheter des barquettes, couvercles ou rouleaux finis et les revendre | Stock initial, stockage, transport, livraison et crédit client |
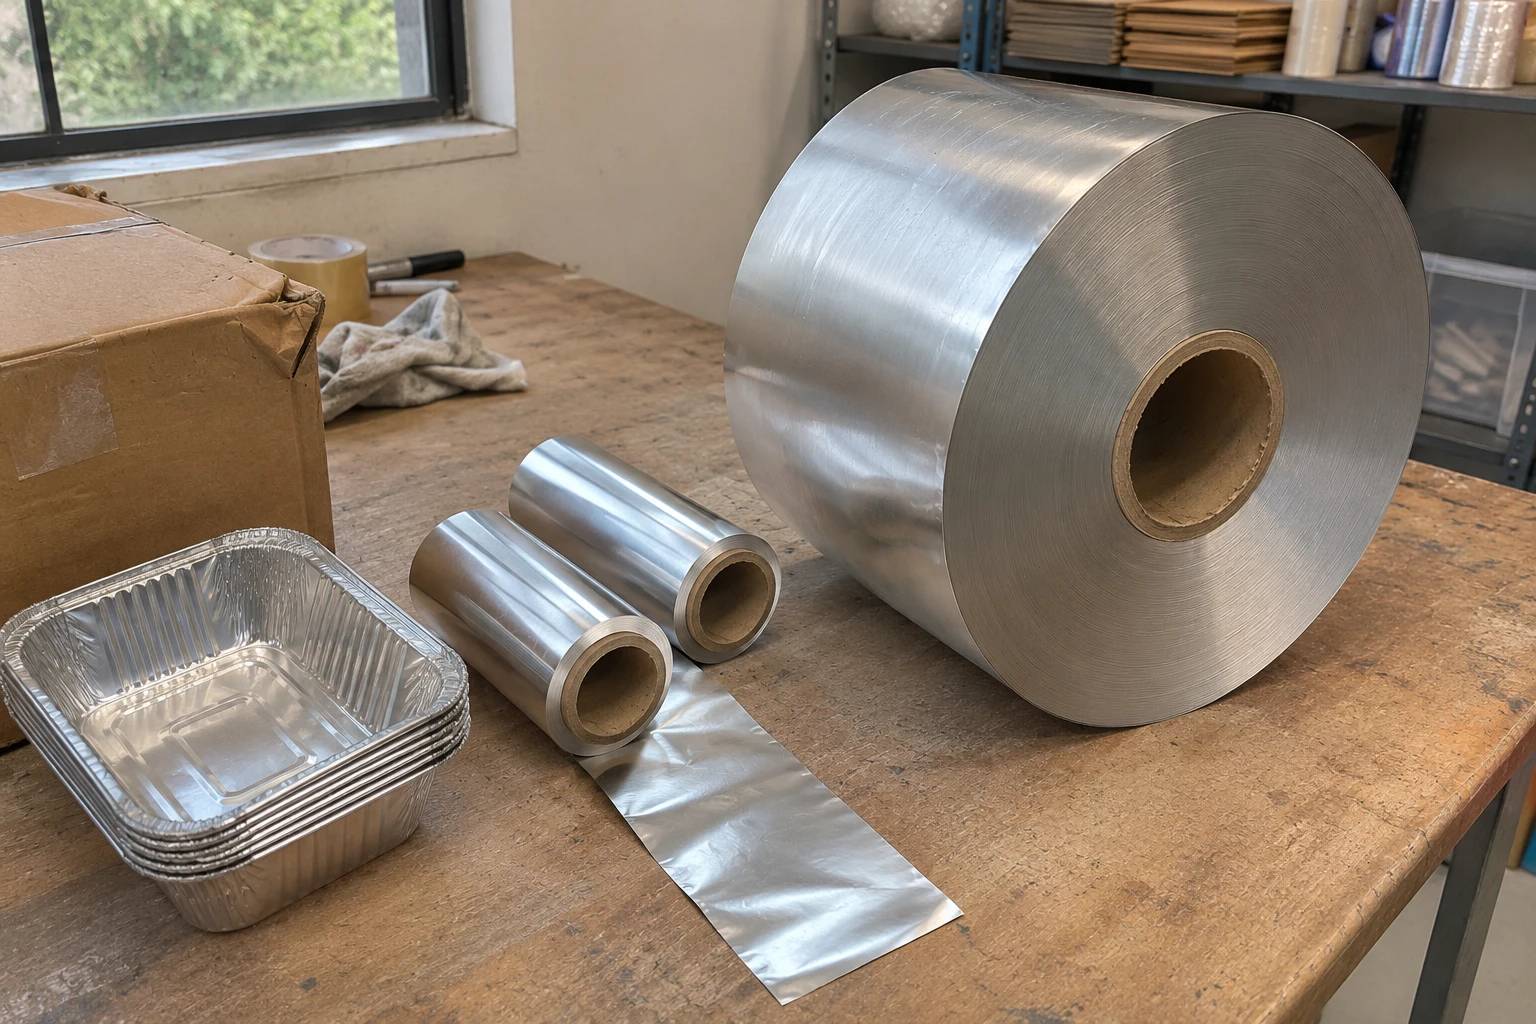
| Rebobinage | Acheter de grandes bobines et les rebobiner en petits rouleaux | Rebobineuse, feuille adaptée, mandrins, boîtes distributrices et maîtrise du procédé |
| Formage de contenants | Acheter une feuille adaptée et former les contenants | Presse, moules spécifiques, équipements auxiliaires, opérateurs et contrôle qualité |
Produire la feuille à partir du métal constitue un projet industriel en amont. La European Aluminium Foil Association distingue laminage et transformation en aval. Une rebobineuse ne produit pas la feuille à partir du métal.
2. Identifier les premiers acheteurs
Choisissez un premier canal : restauration à emporter, traiteurs, boulangeries, grossistes en emballages ou commerces. Demandez aux acheteurs leur référence actuelle, quantité commandée, fréquence de réachat, couvercle nécessaire, prix livré et modalités de paiement. Notez s’ils achètent des barquettes seules, des ensembles barquette-couvercle, des rouleaux ou des cartons.
Présentez aux acheteurs locaux un échantillon identifié, la spécification du carton et un devis livré. Proposez un essai payant dans leurs conditions habituelles. Suivez ensuite l’acceptation, le paiement et la commande suivante. Vous testerez la demande et votre service.
3. Définir une gamme de départ ciblée
Retenez des produits répondant à ces besoins. Pour chaque référence candidate, consignez :
- Barquettes : dimensions, définition de capacité, rebord, aliment prévu et fermeture.
- Rouleaux : largeur, longueur déclarée ou masse nette de feuille, épaisseur, mandrin et boîte distributrice.
- Conditionnement : unité de vente, quantité par carton, dimensions du carton et identification.
Vérifiez l’ensemble exact barquette-couvercle. Demandez si le poids annoncé inclut mandrin ou emballage ; comparez le poids net de feuille. Obtenez les données de carton et d’expédition avant de comparer les transports. Notre guide du premier assortiment pour distributeurs détaille la sélection.
4. Budgéter le démarrage, moules compris
Séparez les achats d’installation du besoin en fonds de roulement :
| Voie | Installation à chiffrer | Trésorerie d’exploitation |
|---|---|---|
| Distribution d’emballages finis | Aménagement du stockage, manutention, création d’activité et développement spécifique convenu | Stock, transport entrant, paiements d’importation, livraisons locales et créances clients |
| Rebobinage | Rebobineuse, équipements nécessaires pour mandrins et conditionnement, installation et formation | Feuille, mandrins, emballages, salaires, fluides/électricité et créances clients |
| Formage | Presse, moules initiaux, équipements nécessaires d’air, de chutes, d’empilage et de conditionnement, installation et formation | Feuille, couvercles, emballages, salaires, fluides/électricité et créances clients |
Faut-il payer un moule ? Acheter un contenant standard existant diffère de commander une forme nouvelle. Demandez si l’outillage existant convient et si des frais de développement sont inclus. Pour une production spécifique, convenez du plan, de la propriété du moule, de l’entretien, des commandes minimales et des frais d’outillage intégrés au prix unitaire.
Combien peuvent coûter les moules ?
Les références publiques vérifiées le 16 novembre 2026 montrent pourquoi l’outillage mérite un budget propre :
| Référence publiée | Fourchette annoncée en USD |
|---|---|
| MTED — moules à parois plissées | $3,000–15,000 |
| MTED — moules à parois lisses | $5,000–18,000 |
| Annonce vendeur LIKEE — moule de contenant, par jeu | $8,500–13,500 |
Ces références fournisseurs portent sur des configurations différentes ; ce ne sont ni des offres comparables, ni une moyenne sectorielle, ni des prix FirstAlu. Demandez un devis sur plan couvrant empreintes, compatibilité presse, feuille, essais, pièces de rechange et livraison. Précisez quels formats exigent un outillage distinct et si des inserts permettent certaines modifications.
À titre de calcul, un moule hypothétique de $6,000 réparti sur 300,000 unités vendables représente $0.02 par unité. Sur 100,000 unités, ce serait $0.06. Il s’agit d’une allocation du coût d’outillage, pas d’un devis ni du coût total du produit. Ne comptez pas deux fois cet outillage si son amortissement figure déjà dans les charges fixes.
5. Estimer le bénéfice avec des prix et coûts réels
Pour distribuer des emballages finis, chiffrez l’ensemble vendable complet : couvercles requis, conditionnement, transport entrant, assurance, frais d’importation non récupérables applicables et manutention. Ajoutez seulement les coûts non inclus dans les conditions de livraison. Le guide du coût rendu de l’International Trade Administration décrit les principaux postes d’expédition.
Conservez une unité cohérente, par exemple un carton vendable :
- Coût rendu par carton = coûts d’acquisition et d’acheminement affectés ÷ cartons vendables prévus, après prise en compte des dommages ou manquants.
- Contribution par carton = recette nette − coût rendu − coûts variables de vente et de livraison.
- Résultat d’exploitation mensuel = contribution totale des cartons vendus − charges fixes mensuelles d’exploitation.
Utilisez les recettes après remises et retours, hors taxes sur les ventes collectées lorsqu’elles s’appliquent. Pour fabriquer, remplacez le coût d’achat des produits finis par vos coûts variables de production : feuille consommée et rendement, mandrins ou couvercles, emballage et transformation variable. Séparez parts fixes et variables des salaires et de l’énergie. Déduisez la valorisation des chutes une seule fois.
Combien pourriez-vous gagner ? Un exemple chiffré
Illustration uniquement : hypothèses inventées, pas des prix de marché ni des gains habituels. Pour un carton de spécification inchangée, supposons une recette nette de $50, un coût rendu de $36 et des coûts variables de vente/livraison de $4. La contribution est de $10 par carton. Supposons $1,500 de charges fixes mensuelles comprenant salaires, loyers, administration et amortissements applicables à cet exemple.
| Cartons vendus par mois | Chiffre d’affaires | Contribution totale | Résultat d’exploitation avant intérêts et impôts |
|---|---|---|---|
| 100 | $5,000 | $1,000 | −$500 |
| 200 | $10,000 | $2,000 | $500 |
| 400 | $20,000 | $4,000 | $2,500 |
Le seuil est de 150 cartons : $1,500 ÷ $10. Si le coût rendu augmente de $2 par carton, la contribution tombe à $8 et le seuil passe à 188 cartons entiers. L’explication de la SBA étaye cette relation entre charges fixes et contribution.
Un pourcentage de marge ne suffit donc pas à déterminer votre gain mensuel. Utilisez des ventes réalisables, pas la capacité machine. Pour plusieurs références, additionnez leurs contributions individuelles. Intérêts, impôts et dates d’encaissement influencent encore le rendement final et la trésorerie ; l’équilibre d’exploitation n’est pas le remboursement de l’investissement.
6. Financer le décalage entre stock et encaissement
Placez dépenses d’installation, acomptes et soldes fournisseurs, transport, importation, salaires, loyers et encaissements dans un calendrier de trésorerie. Intégrez les taxes récupérables à leur date de paiement et à la date de récupération prévue, même si elles sont exclues du coût produit.
Le solde prévisionnel le plus bas révèle le besoin de financement avant réserve. Définissez limites de crédit et règles en cas d’impayé avant d’accorder des délais. Davantage de ventes peut imposer de financer stock et créances supplémentaires avant l’encaissement.
7. Approuver le produit et le fournisseur
Testez des échantillons identifiés selon les besoins d’aliment, de fermeture, de stockage et de manutention. Conservez la spécification et la version de l’échantillon approuvées. Convenez du conditionnement, de la traçabilité, des notifications de modification et des réclamations.
Obtenez les documents de contact alimentaire adaptés au produit, à l’usage et au marché de destination. La présentation de la Commission européenne est un point de départ pour l’UE ; une mention « qualité alimentaire » n’est pas une autorisation mondiale. Confirmez les obligations locales d’immatriculation, fiscalité, importation, emballages et exploitation liées à votre rôle.
Notre liste fournisseurs et notre guide documentaire aident à préparer l’examen.
8. Vérifier la production avant l’achat de machines
Pour le rebobinage ou le formage, exigez un essai avec la feuille et le format proposés. Examinez production acceptée et emballée, rendement matière, rejets, arrêts et changements de format. Obtenez par écrit les besoins en fluides et électricité, protections, personnel, installation, maintenance et pièces détachées.
La prévision doit utiliser une production acceptée et un temps de fonctionnement réaliste. Vérifiez que commandes et trésorerie la soutiennent avant d’acheter davantage de capacité.
Préparer votre première demande fournisseur
Téléchargez la fiche de lancement pour consigner spécifications, devis d’outillage, coût rendu, scénarios de bénéfice et calendrier de trésorerie.
Pour les produits finis, explorez les contenants, rouleaux et couvercles FirstAlu. Contactez FirstAlu avec pays, canal, références, quantité d’essai et réachats prévus. Demandez disponibilité, échantillons, minimum de commande, conditionnement, livraison et frais éventuels de développement par produit.